

Pajak Pengemudi Ojol dalam Perpres 27/2026: Apakah Driver Online Bebas Pajak?
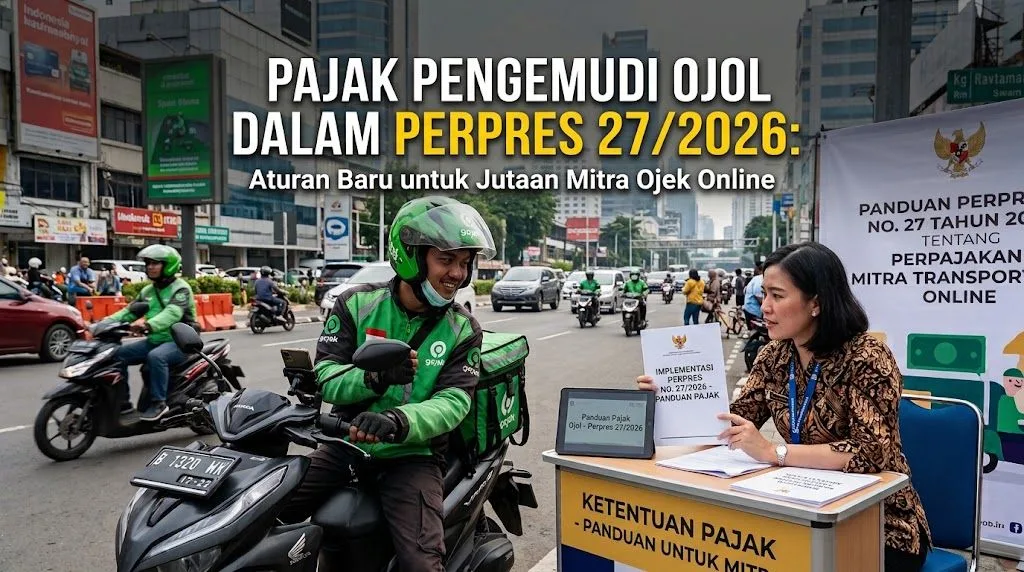
Pemerintah menerbitkan Peraturan Presiden (Perpres) Nomor 27 Tahun 2026 tentang Pelindungan Ekosistem Transportasi Berbasis Platform Digital. Regulasi ini memberikan kepastian hukum bagi pengemudi ojek online (ojol), perusahaan aplikasi, dan pengguna layanan transportasi berbasis digital.
Salah satu hal yang menjadi perhatian masyarakat adalah bagaimana aturan perpajakan berlaku bagi pengemudi ojol setelah Perpres tersebut diterbitkan. Apakah seluruh driver online kini bebas pajak?
Jawabannya, tidak semua pengemudi ojol otomatis bebas pajak. Perlakuan Pajak Penghasilan (PPh) bergantung pada status wajib pajak, karakteristik penghasilan, serta ketentuan perpajakan yang berlaku.
Bagi wajib pajak orang pribadi yang memenuhi persyaratan sebagai pelaku usaha dengan skema PPh Final UMKM, bagian omzet sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh Final. Namun, fasilitas tersebut tidak otomatis berlaku bagi seluruh pengemudi ojol tanpa melihat kondisi penghasilannya.
Apa Itu Perpres 27 Tahun 2026 tentang Ojol?
Perpres Nomor 27 Tahun 2026 merupakan regulasi mengenai perlindungan ekosistem transportasi berbasis platform digital, termasuk layanan pengangkutan penumpang serta pengantaran barang dan makanan.
Pemerintah menerbitkan regulasi ini untuk memberikan kepastian dalam hubungan antara pengemudi dan perusahaan penyedia aplikasi. Pengaturannya mencakup aspek kemitraan, pembagian pendapatan, serta perlindungan bagi pengemudi.
Kementerian Perhubungan menjelaskan bahwa penerbitan Perpres tersebut menjadi langkah untuk memperkuat kepastian hukum bagi pengemudi transportasi online, khususnya pengemudi kendaraan roda dua.
Meski demikian, Perpres 27/2026 perlu dibaca bersama peraturan perpajakan yang mengatur kewajiban PPh. Ketentuan pajak tidak dapat disimpulkan hanya dari kebijakan perlindungan pengemudi.
Apakah Pengemudi Ojol Bebas Pajak pada 2026?
Tidak seluruh pengemudi ojol otomatis mendapatkan pembebasan pajak. Penentuan kewajiban PPh perlu mempertimbangkan bagaimana penghasilan tersebut diperoleh dan ketentuan perpajakan yang sesuai.
Terdapat dua hal yang perlu dibedakan.
1. Penghasilan yang dikenai ketentuan PPh bagi orang pribadi
Apabila penghasilan pengemudi diperlakukan sebagai penghasilan sehubungan dengan pekerjaan atau jasa dalam kategori yang diatur dalam ketentuan PPh, mekanisme perpajakannya perlu mengikuti ketentuan yang relevan.
Sebagai contoh, DJP pernah menjelaskan perlakuan PPh Pasal 21 bagi pengemudi ojol dalam konteks penghasilan pegawai tidak tetap. Namun, penerapan ketentuan tersebut perlu dilihat berdasarkan karakteristik hubungan dan penghasilan yang sebenarnya, serta perkembangan regulasi terbaru.
2. Penghasilan usaha dengan skema PPh Final UMKM
DJP juga telah menjelaskan bahwa pengemudi ojol dapat menggunakan skema PPh Final UMKM dengan tarif 0,5% apabila memenuhi persyaratan yang berlaku.
Dalam skema ini, bagian omzet sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh Final bagi wajib pajak orang pribadi yang memenuhi ketentuan.
Dengan demikian, status penghasilan pengemudi menjadi faktor penting sebelum menentukan apakah ketentuan PPh Pasal 21 atau skema PPh Final UMKM yang relevan.
Apa Arti Batas Omzet Rp500 Juta bagi Pengemudi Ojol?
Batas omzet Rp500 juta berkaitan dengan fasilitas PPh Final UMKM bagi wajib pajak orang pribadi yang memenuhi persyaratan. Ketentuan ini merujuk pada Pasal 7 ayat (2a) UU Pajak Penghasilan, Pasal 60 ayat (2) PP Nomor 55 Tahun 2022, serta Pasal 6 ayat (3) PMK Nomor 164 Tahun 2023.
Artinya, fasilitas tersebut tidak berarti seluruh penghasilan setiap pengemudi ojol bebas dari semua jenis pajak.
Ada beberapa hal yang perlu diperhatikan:
- Batas Rp500 juta mengacu pada omzet, bukan laba bersih. Omzet merupakan peredaran bruto yang relevan menurut ketentuan pajak, bukan sisa uang setelah dikurangi biaya bensin, perawatan kendaraan, dan biaya operasional lainnya.
- Fasilitas berlaku bagi wajib pajak yang memenuhi kriteria. Pengemudi perlu memastikan bahwa kegiatan dan penghasilannya memenuhi ketentuan skema PPh Final UMKM.
- Omzet di atas Rp500 juta tidak otomatis seluruhnya dikenai tarif 0,5%. Dalam skema yang relevan, bagian omzet sampai dengan batas tersebut mendapatkan fasilitas tidak dikenai PPh Final, sedangkan bagian selanjutnya perlu dihitung sesuai ketentuan.
- Kewajiban administrasi tetap perlu diperhatikan. Pembebasan PPh Final atas bagian omzet tertentu tidak otomatis menghapus kewajiban pencatatan dan pelaporan yang berlaku.
Karena itu, pengemudi sebaiknya tidak langsung menyimpulkan bebas pajak hanya berdasarkan jumlah pendapatan yang diterima dari aplikasi.
Apakah Status Mitra Ojol Berubah Menjadi Pengusaha Mikro?
Penerbitan Perpres 27/2026 juga menimbulkan pertanyaan mengenai status pengemudi dalam hubungan dengan perusahaan aplikasi.
Dalam pemberitaan mengenai penerbitan Perpres tersebut, pemerintah menegaskan bahwa pengemudi tetap berstatus sebagai mitra perusahaan aplikasi. Dengan demikian, status kemitraan tidak serta-merta berubah menjadi hubungan kerja atau status pengusaha mikro hanya karena regulasi perlindungan transportasi digital diterbitkan.
Status kemitraan ini perlu dibedakan dari klasifikasi penghasilan untuk kepentingan perpajakan. Penentuan perlakuan pajak tetap harus merujuk pada peraturan pajak dan karakteristik penghasilan yang bersangkutan.
Bagaimana Cara Pengemudi Ojol Memastikan Kewajiban Pajaknya?
Agar tidak salah menentukan kewajiban perpajakan, pengemudi ojol dapat melakukan beberapa langkah berikut.
1. Catat seluruh penghasilan dari aplikasi
Simpan riwayat transaksi, laporan pendapatan, bonus, insentif, dan potongan yang tercatat dalam aplikasi. Informasi ini dapat digunakan untuk menelusuri sumber penghasilan dan melakukan rekonsiliasi.
2. Bedakan omzet dan penghasilan bersih
Apabila menggunakan skema pajak berdasarkan omzet, jangan langsung mengurangi penerimaan dengan seluruh biaya operasional untuk menentukan dasar penghitungan. Ikuti definisi peredaran bruto dan ketentuan yang berlaku.
3. Periksa status perpajakan
Pastikan apakah penghasilan yang diperoleh termasuk kategori penghasilan sehubungan dengan pekerjaan atau masuk dalam skema usaha yang dapat menggunakan PPh Final UMKM.
4. Periksa kewajiban pelaporan SPT
Pengemudi perlu memastikan kewajiban administrasi dan pelaporan pajaknya sesuai status wajib pajak serta peraturan yang berlaku, termasuk ketika sebagian penghasilan memperoleh fasilitas tidak dikenai PPh Final.
5. Gunakan sumber resmi DJP
Jika terdapat perbedaan pemahaman mengenai pemotongan pajak oleh perusahaan aplikasi, skema PPh Final UMKM, atau pelaporan penghasilan, pengemudi dapat memeriksa informasi melalui kanal resmi DJP atau meminta pendampingan profesional.
Apa Dampak Perpres 27/2026 bagi Pengemudi Ojol?
Perpres 27/2026 memberikan kerangka perlindungan bagi ekosistem transportasi berbasis platform digital. Bagi pengemudi, pemahaman terhadap regulasi ini perlu berjalan beriringan dengan pemahaman mengenai kewajiban perpajakan.
Dari sisi pajak, hal terpenting adalah memastikan klasifikasi penghasilan dan skema perpajakan yang digunakan sudah sesuai. Kesalahan memahami batas omzet, status penghasilan, atau mekanisme pemotongan pajak dapat menyebabkan penghitungan yang tidak tepat.
Bagi perusahaan aplikasi dan pelaku usaha terkait, kejelasan administrasi penghasilan mitra juga penting untuk mendukung pencatatan yang tertib dan komunikasi perpajakan yang lebih baik.
Pada akhirnya, Perpres tentang perlindungan ekosistem ojol dan aturan PPh memiliki ruang lingkup berbeda. Keduanya perlu dipahami secara terpisah agar pengemudi tidak keliru menyimpulkan bahwa seluruh penghasilan otomatis bebas pajak.
Konsultasi Perpajakan Bersama Inatax
Masih bingung apakah penghasilan dari ojek online termasuk PPh Pasal 21 atau dapat menggunakan skema PPh Final UMKM?
Inatax dapat membantu wajib pajak menelaah sumber penghasilan, memahami ketentuan perpajakan yang relevan, serta mengevaluasi kewajiban pencatatan dan pelaporan pajak sesuai kondisi masing-masing.
Jika Anda merupakan pengemudi ojol, pelaku usaha, atau perusahaan yang membutuhkan penjelasan mengenai kewajiban pajak, konsultasikan kebutuhan Anda dengan tim Inatax.
Hubungi Inatax:
- WhatsApp: 08118384517
- Email: info@inatax.co.id