

Pajak Minimum Global 2026: Checklist Grup Multinasional Sebelum Top-Up Tax dan Pelaporan GloBE
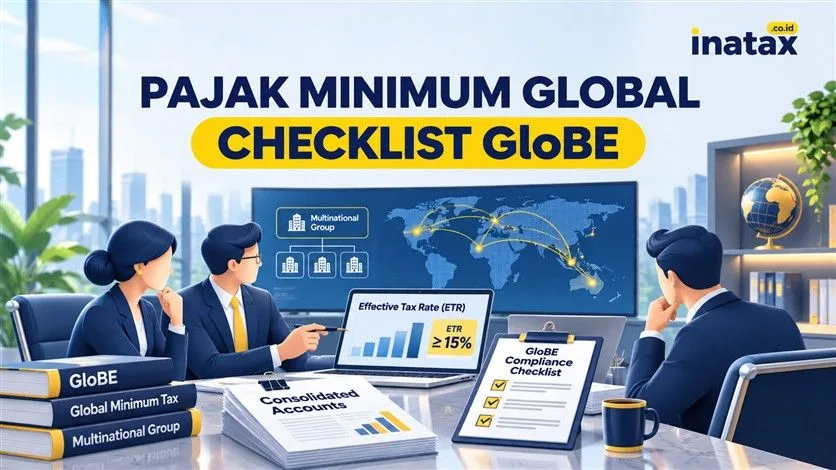
Ringkasnya: Grup multinasional dengan omzet konsolidasi minimal EUR 750 juta dalam setidaknya 2 dari 4 tahun pajak sebelumnya dapat masuk cakupan Pajak Minimum Global (GloBE) di Indonesia. Angka 15% adalah batas tarif pajak efektif GloBE, bukan tarif PPh Badan baru. Jika tarif efektif GloBE di bawah 15%, dapat timbul pajak tambahan atau top-up tax.
Apa itu Pajak Minimum Global?
GloBE (Global Anti-Base Erosion Rules) merupakan bagian dari Pilar Dua OECD/G20. Di Indonesia, dasar utamanya adalah PMK 136 Tahun 2024 dan tata cara administrasinya diatur dalam PER-6/PJ/2026. FAQ resmi DJP versi 1.1 diperbarui pada 13 Oktober 2026.
Siapa yang dapat terdampak?
Entitas konstituen, badan, atau bentuk usaha tetap di Indonesia dapat menjadi Wajib Pajak GloBE apabila merupakan bagian dari grup perusahaan multinasional dengan omzet konsolidasi minimal EUR 750 juta pada sedikitnya 2 dari 4 tahun pajak sebelum tahun pengenaan GloBE. Ketentuan ini tidak otomatis berlaku untuk semua perusahaan besar dan tidak mengubah kewajiban PPh orang pribadi.
Apakah tarif PPh Badan menjadi 15%?
Tidak. Tarif PPh Badan tetap mengikuti ketentuan UU PPh. Angka 15% digunakan untuk menguji tarif pajak efektif GloBE setelah penyesuaian yang dipersyaratkan. Perusahaan yang memperoleh insentif pajak perlu mengukur dampaknya terhadap effective tax rate, karena insentif tertentu dapat menurunkan tarif efektif di bawah batas GloBE.
Kewajiban administrasi apa yang perlu disiapkan?
- Menentukan apakah entitas termasuk grup PMN dan memenuhi ambang omzet.
- Mengajukan penambahan status sebagai Wajib Pajak GloBE bila memenuhi kriteria.
- Menyiapkan data untuk menghitung GloBE income, pajak tercakup, pajak tangguhan, dan ETR per yurisdiksi.
- Menentukan apakah grup menyampaikan GloBE Information Return (GIR) atau Notifikasi.
- Menyampaikan SPT Tahunan PPh dalam rangka melaksanakan GloBE.
- Menghitung dan membayar top-up tax jika terdapat kewajiban.
Checklist data tim finance dan pajak
- Laporan keuangan konsolidasi UPE dan laporan entitas konstituen.
- Daftar seluruh entitas Indonesia, status kepemilikan, cabang, BUT, dan JV.
- Rekonsiliasi laba bersih akuntansi dengan penyesuaian GloBE.
- Rincian pajak kini, pajak tangguhan, dan perbedaan temporer.
- Daftar tax holiday, tax allowance, dan insentif lain beserta masa berlakunya.
- Data omzet, laba/rugi GloBE, dan ETR per yurisdiksi.
- Dokumentasi penanggung jawab, filing entity GIR, dan kontrol persetujuan data.
Tenggat penting untuk tahun pengenaan GloBE 2025
FAQ DJP menjelaskan bahwa untuk tahun pengenaan GloBE pertama, pelaporan GIR atau Notifikasi umumnya memiliki batas 18 bulan setelah akhir tahun pengenaan. Jika periode UPE adalah Januari–Desember 2025, batas tersebut diarahkan ke Juni 2027. Pembayaran top-up tax untuk tahun pengenaan GloBE 2025 mengikuti tahun pajak GloBE 2026; untuk periode Januari–Desember, FAQ DJP menyebut batas akhir 31 Desember 2026.
Langkah praktis sebelum tutup buku
- Lakukan screening ambang EUR 750 juta menggunakan data konsolidasi grup.
- Petakan entitas Indonesia dan pastikan periode buku UPE menjadi acuan tahun pengenaan.
- Buat rekonsiliasi awal GloBE dari laporan keuangan, bukan hanya dari SPT PPh Badan.
- Uji pengaruh insentif pajak dan pajak tangguhan terhadap ETR.
- Tentukan alur pengumpulan data, penanggung jawab, dan review auditor atau penasihat.
FAQ singkat
Apakah safe harbour menghapus kewajiban pelaporan?
Tidak. Safe harbour dapat menyederhanakan perhitungan top-up tax, tetapi tidak otomatis menghapus kewajiban GIR, Notifikasi, atau SPT GloBE jika ketentuan administrasinya tetap berlaku.
Apakah semua entitas dalam grup memakai satu SPT?
Tidak selalu. Setiap Wajib Pajak GloBE di Indonesia tetap memiliki kewajiban hukum masing-masing, meskipun sebagian proses pelaporan dapat dikoordinasikan oleh entitas pelapor yang ditunjuk.
Kesimpulan
GloBE perlu diperlakukan sebagai proyek lintas fungsi antara finance, pajak, akuntansi, konsolidasi, dan teknologi data. Persiapan yang dimulai dari pemetaan grup, pengukuran ETR, dan dokumentasi insentif akan membantu perusahaan menghindari rekonsiliasi mendadak saat kewajiban pembayaran dan pelaporan jatuh tempo.
Sumber resmi
FAQ Pajak Minimum Global DJP versi 1.1
Konteks pembaruan isu GloBE
Perlu bantuan memetakan cakupan GloBE, menghitung ETR, atau menyiapkan pelaporan? Konsultasikan dengan tim Inatax.