

Restitusi Pajak Adalah: Pengertian, Syarat, Prosedur, dan Cara Mengajukannya
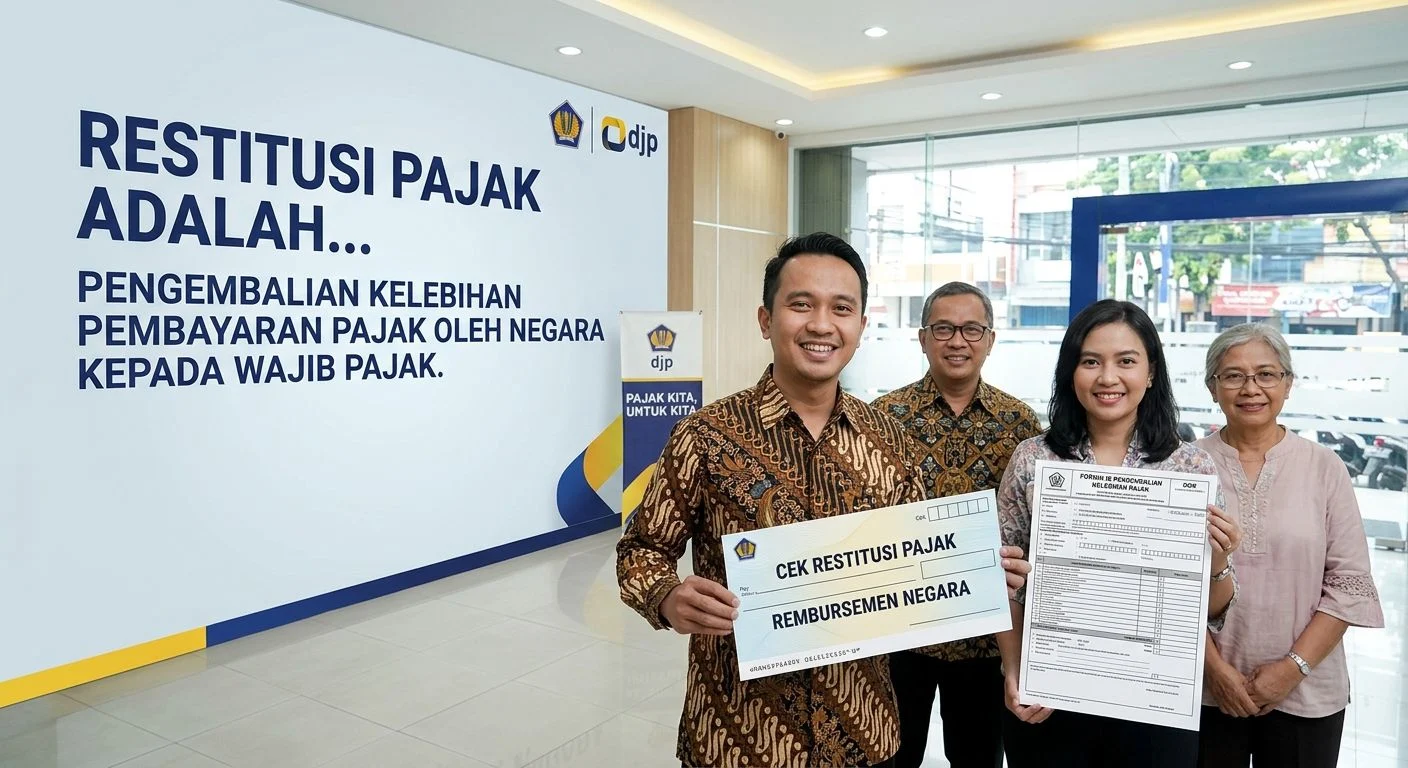
Restitusi pajak adalah pengembalian kelebihan pembayaran pajak kepada Wajib Pajak ketika jumlah pajak yang dibayar lebih besar daripada pajak yang seharusnya terutang. Restitusi dapat terjadi pada Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), dan jenis pajak tertentu lainnya sesuai dengan ketentuan perpajakan.
Bagi perusahaan, restitusi pajak dapat membantu mengembalikan dana yang sebelumnya lebih dibayarkan kepada negara. Namun, prosesnya membutuhkan ketelitian karena DJP dapat melakukan penelitian atau pemeriksaan terhadap data dan dokumen yang menjadi dasar permohonan.
Apa Itu Restitusi Pajak?
Restitusi pajak merupakan mekanisme pengembalian kelebihan pembayaran pajak kepada Wajib Pajak.
Menurut Direktorat Jenderal Pajak (DJP), pengembalian kelebihan pembayaran pajak dapat terjadi karena dua kondisi utama, yaitu pajak yang dibayar lebih besar daripada yang seharusnya atau pajak dibayar padahal sebenarnya tidak terutang.
Dalam praktiknya, restitusi dapat berkaitan dengan:
- Restitusi PPh
- Restitusi PPN
- Restitusi PPnBM
- Pengembalian pajak yang seharusnya tidak terutang
- Pengembalian kelebihan pajak berdasarkan hasil keputusan atau putusan perpajakan tertentu
Untuk perusahaan, restitusi PPN dan restitusi PPh merupakan jenis yang cukup sering menjadi perhatian karena dapat berkaitan dengan jumlah dana yang signifikan.
Mengapa Bisa Terjadi Lebih Bayar Pajak?
Kelebihan pembayaran pajak dapat terjadi karena berbagai kondisi, tergantung jenis pajaknya.
Pada PPh, misalnya, jumlah kredit pajak atau pembayaran pajak selama satu tahun dapat lebih besar dibandingkan PPh yang sebenarnya terutang.
Sementara pada PPN, lebih bayar dapat terjadi ketika Pajak Masukan yang dapat dikreditkan lebih besar dibandingkan Pajak Keluaran dalam suatu Masa Pajak.
Kelebihan pembayaran tersebut kemudian dapat menjadi dasar bagi Wajib Pajak untuk mengajukan pengembalian sesuai dengan mekanisme yang berlaku.
Jenis Restitusi Pajak
Secara umum, pengembalian kelebihan pembayaran pajak dapat dilakukan melalui mekanisme restitusi biasa atau pengembalian pendahuluan.
1. Restitusi melalui pemeriksaan
Pada mekanisme restitusi biasa, DJP melakukan pemeriksaan atas permohonan pengembalian kelebihan pembayaran pajak.
Untuk permohonan restitusi yang termasuk dalam ketentuan Pasal 17B UU KUP, DJP pada prinsipnya harus menerbitkan surat ketetapan pajak paling lama 12 bulan sejak permohonan diterima secara lengkap. Hasil pemeriksaan dapat berupa SKPLB, SKPN, atau SKPKB sesuai hasil pemeriksaan.
2. Pengembalian pendahuluan
Wajib Pajak tertentu dapat memperoleh mekanisme pengembalian pendahuluan sehingga prosesnya dilakukan melalui penelitian, bukan pemeriksaan restitusi biasa.
Ketentuan mengenai pengembalian pendahuluan saat ini diatur antara lain dalam PMK Nomor 28 Tahun 2026. Peraturan tersebut mengatur pengembalian pendahuluan bagi Wajib Pajak dengan kriteria tertentu, Wajib Pajak yang memenuhi persyaratan tertentu, dan Pengusaha Kena Pajak berisiko rendah.
Syarat Pengajuan Restitusi Pajak
Syarat restitusi bergantung pada jenis pajak dan mekanisme pengembalian yang digunakan.
Untuk restitusi PPh atau PPN karena terdapat kelebihan pembayaran, permohonan pada dasarnya dilakukan melalui SPT yang menunjukkan status lebih bayar dan memilih perlakuan pengembalian sesuai ketentuan yang tersedia. DJP menjelaskan bahwa Wajib Pajak dapat memilih proses pengembalian pendahuluan apabila memenuhi persyaratan atau menggunakan mekanisme restitusi biasa.
Beberapa hal yang perlu dipastikan sebelum mengajukan restitusi antara lain:
- SPT telah disampaikan dengan benar.
- Perhitungan pajak lebih bayar dapat dibuktikan.
- Kredit pajak atau Pajak Masukan memiliki dasar dokumen yang valid.
- Bukti pemotongan atau pemungutan pajak tersedia dan dapat dikonfirmasi.
- Faktur Pajak dan dokumen transaksi pendukung telah sesuai.
- Pembukuan dan rekonsiliasi pajak perusahaan dapat menjelaskan posisi lebih bayar.
- Dokumen pendukung tersedia apabila DJP melakukan penelitian atau pemeriksaan.
Kelengkapan dokumen menjadi salah satu faktor penting karena perbedaan antara data SPT, pembukuan, bukti potong, Faktur Pajak, dan data administrasi dapat memengaruhi proses restitusi.
Syarat Restitusi Pendahuluan
Pengembalian pendahuluan hanya dapat diberikan kepada Wajib Pajak yang memenuhi kriteria atau persyaratan yang ditentukan.
PMK 28 Tahun 2026 mengatur beberapa kelompok yang dapat memperoleh pengembalian pendahuluan, termasuk Wajib Pajak dengan kriteria tertentu, Wajib Pajak yang memenuhi persyaratan tertentu, dan PKP berisiko rendah.
Karena kriteria dan ketentuannya dapat berbeda berdasarkan jenis Wajib Pajak serta jenis pajak, perusahaan sebaiknya melakukan pengecekan terlebih dahulu sebelum memilih mekanisme pengembalian pendahuluan.
Prosedur Restitusi Pajak
Secara sederhana, proses restitusi pajak dapat dilakukan melalui beberapa tahapan.
1. Menghitung posisi pajak
Perusahaan terlebih dahulu memastikan apakah benar terdapat kelebihan pembayaran pajak.
Perhitungan harus dilakukan berdasarkan SPT, pembukuan, bukti pembayaran, bukti potong atau pungut, Faktur Pajak, serta dokumen transaksi terkait.
2. Menyampaikan SPT lebih bayar
Untuk kelebihan pembayaran PPh, restitusi dapat diajukan melalui SPT Tahunan PPh.
Untuk PPN dan/atau PPnBM, pengajuan dilakukan melalui SPT Masa PPN sesuai ketentuan yang berlaku.
3. Memilih mekanisme pengembalian
Wajib Pajak perlu menentukan apakah pengembalian akan diproses melalui restitusi biasa atau pengembalian pendahuluan apabila memenuhi persyaratannya.
Pemilihan mekanisme ini penting karena proses penelitian dan pemeriksaan memiliki karakteristik yang berbeda.
4. Penelitian atau pemeriksaan oleh DJP
Dalam pengembalian pendahuluan, DJP melakukan penelitian berdasarkan ketentuan yang berlaku.
Sementara dalam restitusi biasa, DJP melakukan pemeriksaan atas permohonan pengembalian kelebihan pembayaran pajak.
Pada tahap ini, konsistensi antara SPT, pembukuan, bukti transaksi, bukti potong, dan dokumen perpajakan menjadi sangat penting.
5. Penerbitan keputusan atau ketetapan
Apabila hasil proses menunjukkan adanya kelebihan pembayaran yang dapat dikembalikan, DJP menerbitkan dokumen sesuai mekanisme yang digunakan.
Kelebihan pembayaran juga dapat diperhitungkan terlebih dahulu dengan utang pajak sesuai ketentuan sebelum sisa kelebihan pembayaran dikembalikan kepada Wajib Pajak.
Berapa Lama Proses Restitusi Pajak?
Jangka waktu restitusi bergantung pada mekanisme dan jenis Wajib Pajak.
Untuk restitusi biasa berdasarkan Pasal 17B UU KUP, DJP memiliki waktu paling lama 12 bulan sejak permohonan diterima secara lengkap untuk melakukan pemeriksaan dan menerbitkan surat ketetapan pajak.
Sementara itu, pengembalian pendahuluan memiliki jangka waktu yang lebih singkat. Berdasarkan PMK 28 Tahun 2026, untuk permohonan pengembalian pendahuluan tertentu, keputusan dapat diterbitkan paling lama 15 hari kerja untuk PPh Orang Pribadi dan 1 bulan untuk PPh Badan atau PPN sejak permohonan diterima sesuai ketentuan yang berlaku.
Artinya, perusahaan perlu menentukan mekanisme restitusi berdasarkan kondisi dan kriteria yang berlaku, bukan hanya berdasarkan keinginan untuk mendapatkan pengembalian dengan cepat.
Apa Saja Dokumen yang Perlu Disiapkan?
Dokumen yang dibutuhkan dapat berbeda tergantung jenis restitusi. Namun, perusahaan sebaiknya menyiapkan antara lain:
- SPT yang menjadi dasar restitusi.
- General ledger dan trial balance terkait.
- Rekonsiliasi fiskal.
- Bukti pembayaran pajak.
- Bukti pemotongan atau pemungutan PPh.
- Faktur Pajak dan dokumen Pajak Masukan untuk restitusi PPN.
- Invoice dan dokumen transaksi.
- Kontrak atau perjanjian yang relevan.
- Rekening koran atau bukti pembayaran jika diperlukan.
- Dokumen pendukung lainnya yang menjelaskan transaksi.
Dokumen tersebut perlu disiapkan secara konsisten agar perusahaan dapat memberikan penjelasan apabila terdapat permintaan data atau klarifikasi dari DJP.
Apa Risiko Mengajukan Restitusi Pajak?
Restitusi bukan sekadar proses meminta kembali uang pajak. Dalam restitusi biasa, permohonan dapat diikuti pemeriksaan oleh DJP.
Karena itu, perusahaan perlu memastikan bahwa posisi lebih bayar memang didukung oleh data dan dokumen yang memadai.
Beberapa hal yang perlu diperhatikan adalah:
- Perbedaan antara pembukuan dan SPT.
- Kredit pajak yang tidak dapat dikonfirmasi.
- Bukti potong atau bukti pungut yang tidak valid.
- Pajak Masukan yang tidak memenuhi ketentuan.
- Transaksi yang tidak memiliki dokumentasi memadai.
- Kesalahan rekonsiliasi antara laporan keuangan dan data perpajakan.
Jika pemeriksaan menghasilkan posisi pajak yang berbeda dari SPT, hasil akhirnya dapat tidak sama dengan jumlah restitusi yang sebelumnya diajukan.
Bagaimana Agar Proses Restitusi Pajak Berjalan Lebih Lancar?
Perusahaan sebaiknya tidak menunggu sampai permohonan restitusi diajukan untuk melakukan pengecekan.
Beberapa langkah yang dapat dilakukan adalah:
Lakukan tax review sebelum restitusi
Review dapat membantu menemukan potensi kesalahan atau ketidaksesuaian sebelum SPT disampaikan.
Pastikan rekonsiliasi pajak sudah dilakukan
Rekonsiliasi antara pembukuan, SPT, bukti potong, Faktur Pajak, dan data transaksi dapat membantu mengurangi potensi perbedaan saat proses penelitian atau pemeriksaan.
Siapkan dokumen berdasarkan transaksi
Dokumen sebaiknya disusun secara sistematis sehingga setiap angka dalam SPT dapat dijelaskan dengan bukti yang relevan.
Identifikasi transaksi berisiko
Transaksi dengan nilai material, transaksi afiliasi, transaksi lintas negara, atau transaksi dengan karakteristik khusus sebaiknya mendapatkan review lebih mendalam.
Pertimbangkan pendampingan profesional
Untuk restitusi dengan nilai material atau struktur transaksi yang kompleks, pendampingan konsultan pajak dapat membantu perusahaan mempersiapkan dokumen, melakukan review, dan memberikan respons terhadap permintaan data selama proses berlangsung.
Kapan Perusahaan Membutuhkan Jasa Konsultan Restitusi Pajak?
Pendampingan profesional dapat dipertimbangkan apabila restitusi memiliki nilai material, melibatkan banyak transaksi, atau berpotensi masuk ke proses pemeriksaan.
Konsultan pajak dapat membantu perusahaan dalam:
- Melakukan review posisi lebih bayar.
- Melakukan tax review sebelum restitusi.
- Memeriksa kelengkapan dokumen.
- Melakukan rekonsiliasi data perpajakan.
- Mengidentifikasi potensi risiko pemeriksaan.
- Membantu menyiapkan data dan penjelasan kepada DJP.
- Mendampingi perusahaan selama proses pemeriksaan restitusi.
- Memberikan analisis atas hasil pemeriksaan dan ketetapan pajak.
Pendampingan bukan berarti menjamin restitusi akan disetujui seluruhnya. Tujuannya adalah memastikan perusahaan memiliki dasar perhitungan, dokumen, dan penjelasan yang memadai sesuai ketentuan perpajakan.
FAQ Restitusi Pajak
Apa yang dimaksud dengan restitusi pajak?
Restitusi pajak adalah pengembalian kelebihan pembayaran pajak kepada Wajib Pajak karena pajak yang dibayar lebih besar daripada pajak yang seharusnya terutang atau karena kondisi lain yang menyebabkan adanya kelebihan pembayaran sesuai ketentuan perpajakan.
Apakah restitusi pajak bisa dilakukan untuk PPN?
Ya. Wajib Pajak dapat mengajukan pengembalian kelebihan pembayaran PPN melalui SPT Masa PPN sesuai mekanisme restitusi yang berlaku.
Apakah restitusi PPh bisa diajukan?
Ya. Restitusi PPh dapat diajukan apabila berdasarkan perhitungan dalam SPT terdapat kelebihan pembayaran pajak dan persyaratan pengembaliannya terpenuhi.
Apakah semua perusahaan bisa mendapatkan restitusi pendahuluan?
Tidak. Pengembalian pendahuluan hanya diberikan kepada Wajib Pajak yang memenuhi kriteria atau persyaratan tertentu sesuai ketentuan yang berlaku.
Berapa lama restitusi pajak?
Jangka waktunya bergantung pada mekanisme yang digunakan. Restitusi biasa berdasarkan Pasal 17B memiliki jangka waktu pemeriksaan dan penerbitan ketetapan paling lama 12 bulan sejak permohonan diterima secara lengkap, sedangkan pengembalian pendahuluan memiliki jangka waktu yang lebih singkat sesuai kategori Wajib Pajak.
Apakah restitusi pajak harus diperiksa?
Restitusi biasa dapat diproses melalui pemeriksaan. Sementara pengembalian pendahuluan dilakukan melalui penelitian dan hanya tersedia bagi Wajib Pajak yang memenuhi ketentuan tertentu.
Konsultasikan Restitusi Pajak Perusahaan Anda dengan Inatax
Mengajukan restitusi pajak membutuhkan perhitungan yang akurat, dokumentasi yang lengkap, dan kesiapan menghadapi proses penelitian maupun pemeriksaan.
Jika perusahaan Anda memiliki posisi lebih bayar PPh atau PPN dan membutuhkan bantuan untuk melakukan tax review, persiapan restitusi, penyusunan dokumen, maupun pendampingan proses restitusi, tim Inatax dapat membantu mengevaluasi kondisi perpajakan perusahaan Anda.
Konsultasikan Restitusi Pajak Anda dengan Inatax
Untuk berdiskusi mengenai kondisi lebih bayar dan kebutuhan pendampingan restitusi pajak:
WhatsApp: 08118384517
Email: info@inatax.co.id
Sampaikan jenis pajak, periode pajak, estimasi nilai lebih bayar, dan kondisi perusahaan agar tim dapat membantu memberikan arahan awal yang lebih relevan.