

Resmi Berlaku! PER-12/PJ/2026 Ubah Skema Pembetulan SPT di Coretax
Direktorat Jenderal Pajak (DJP) resmi memberlakukan PER-12/PJ/2026 per 1 Oktober 2026. Peraturan baru ini menyempurnakan ketentuan sebelumnya dalam PER-11/PJ/2025. Langkah tersebut membawa angin segar sekaligus perubahan teknis yang signifikan bagi seluruh Wajib Pajak di Indonesia.
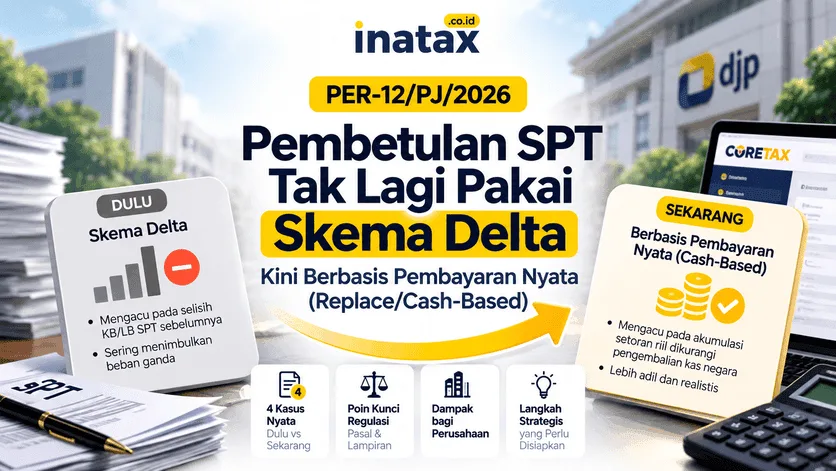
Perubahan paling fundamental terletak pada skema pembetulan Surat Pemberitahuan (SPT). DJP resmi meninggalkan pendekatan selisih (delta) dan beralih ke skema pencerminan kas nyata (replace/cash-based). Artikel ini akan mengupas tuntas pokok regulasi terbaru serta implikasinya bagi tata kelola perpajakan perusahaan Anda.
Dari Skema Delta Menuju Realitas Pembayaran
Pada aturan terdahulu, perhitungan pembetulan mengacu pada angka Kurang Bayar (KB) atau Lebih Bayar (LB) di SPT sebelumnya. Skema tersebut sering menimbulkan beban ganda bagi Wajib Pajak. Misalnya, perusahaan kerap diminta menyetor kekurangan bayar baru terlebih dahulu, padahal klaim restitusi sebelumnya belum cair.
Kini, melalui PER-12/PJ/2026, pembanding pembetulan murni dihitung dari akumulasi uang yang telah disetor dikurangi jumlah yang telah dikembalikan oleh kas negara. Mekanisme otomatis ini memberikan keadilan nyata. Selain itu, Wajib Pajak tidak lagi terbebani oleh kewajiban menyetor pajak fiktif hanya karena kendala sistemik administrasi.
4 Kasus Nyata: Dulu vs Sekarang
Untuk memahami dampaknya secara praktis, mari perhatikan perbandingan kasus berikut:
- SPT Masa PPN Kurang Bayar Bertingkat
SPT normal KB Rp5 juta lunas, lalu pembetulan ke-1 menjadi KB Rp6,5 juta, dan pembetulan ke-2 menjadi KB Rp7 juta. Dahulu, jika SPT normal belum lunas, sistem menagih Rp5 juta secara terpisah. Di sisi lain, aturan baru mewajibkan penyetoran akumulatif Rp6,5 juta secara langsung jika masa sebelumnya belum lunas. - SPT Lebih Bayar dengan Restitusi Belum Cair
SPT normal LB Rp8 juta (restitusi belum cair), lalu dibetulkan menjadi LB Rp5 juta. Dahulu, Wajib Pajak harus menyetor Rp3 juta terlebih dahulu jika lupa mencentang opsi "Ganti SPT". Sekarang, status pembetulan tetap diakui LB Rp5 juta dan dapat diminta kembali tanpa perlu setor tunai di awal. - Restitusi Parsial SKPPKP
SPT normal LB Rp10 juta dan telah cair melalui SKPPKP sebesar Rp9 juta, lalu dibetulkan menjadi LB Rp6 juta. Dahulu, Wajib Pajak harus menyetor Rp4 juta dan mengurus sisa lebih bayar melalui surat terpisah. Saat ini, Wajib Pajak cukup menyetor kekurangan bersih sebesar Rp3 juta secara tuntas tanpa prosedur surat tambahan. - SPT Tahunan dengan Fasilitas Angsuran
SPT Tahunan KB Rp50 juta diangsur dan baru dibayar Rp10 juta, lalu dibetulkan menjadi KB Rp40 juta. Dahulu, sistem justru memunculkan status keliru berupa LB Rp10 juta. Kini, sistem langsung menetapkan sisa KB sebesar Rp30 juta yang wajib dilunasi sebelum pelaporan SPT pembetulan.
Poin Kunci Reformasi Regulasi: Pasal dan Lampiran
Implementasi PER-12/PJ/2026 menyempurnakan 9 pasal, menghapus 1 pasal, dan menyisipkan 10 pasal baru ke dalam sistem perpajakan:
- Prinsip "Satu SPT, Satu Proses" (Pasal 129A): Sistem Coretax hanya mengakui pembetulan terakhir. Oleh karena itu, permohonan restitusi pada SPT lama otomatis gugur saat pembetulan baru diajukan.
Gugurnya SK Angsuran (Pasal 129B): Surat Keputusan (SK) angsuran atau penundaan PPh 29 otomatis tidak berlaku setelah Wajib Pajak melakukan pembetulan. Oleh sebab itu, perusahaan wajib mengajukan permohonan angsuran baru atau menyiapkan dana pelunasan seketika. - Kewajiban Pelaporan PPN Berurutan (Pasal 29A): Pelaporan SPT Masa PPN kini harus berurutan secara kronologis tanpa melompati masa pajak tertentu.
Fleksibilitas Bukti Potong (Pasal 6 & 17): Perusahaan kini dapat menunjuk lebih dari satu penandatangan bukti potong resmi melalui Portal Wajib Pajak. - Pembaruan Lampiran Teknis: Regulasi ini memperbarui formulir SPT Masa PPh 21/26, Unifikasi, PPN, serta SPT Tahunan Orang Pribadi dan Badan agar sinkron dengan arsitektur Coretax DJP.
Dampak dan Implikasi bagi Perusahaan
Pemberlakuan PER-12/PJ/2026 menimbulkan dampak ganda yang wajib dimitigasi oleh divisi akuntansi dan pajak perusahaan:
- Dampak Langsung (Direct Impacts)
- Manajemen Arus Kas (Cash Flow): Perusahaan tidak lagi tertekan untuk menyediakan dana talangan atas restitusi yang belum cair. Arus kas perusahaan menjadi jauh lebih aman dan realistis.
- Likuiditas Pelunasan PPh Badan: Gugurnya SK angsuran PPh 29 akibat pembetulan menuntut kesiapan kas likuid secara mendadak. Selain itu, kegagalan melunasi sisa kurang bayar dapat menahan proses pelaporan SPT pembetulan.
- Efisiensi Otorisasi Dokumen: Penunjukan beberapa delegasi penandatangan bukti potong mempercepat penerbitan bupot bagi vendor dan mitra kerja tanpa bergantung pada satu direktur utama.
- Dampak Tidak Langsung (Indirect Impacts)
- Pengetatan Tata Kelola Administrasi Pajak: Ketentuan pelaporan PPN yang harus berurutan memaksa tim internal merapikan pencatatan faktur pajak secara berkala. Keterlambatan satu masa pajak akan menghambat pelaporan masa-masa berikutnya.
- Peningkatan Analisis Biaya-Manfaat (Cost-Benefit Analysis): Karena permohonan restitusi lama otomatis gugur (Pasal 129A), manajemen harus mengkaji urgensi pembetulan secara matang. Pembetulan yang ceroboh justru dapat menunda pencairan dana restitusi ratusan juta rupiah yang sedang diproses oleh pemeriksa pajak.
- Kebutuhan Rekonsiliasi Rutin Buku Bank dan Coretax: Akuntan perusahaan wajib memastikan data setoran di modul Coretax telah cocok dengan catatan rekening koran sebelum menekan tombol kirim SPT pembetulan.
Langkah Strategis Perusahaan
Penerapan PER-12/PJ/2026 membuktikan bahwa digitalisasi pajak kian menuntut akurasi data harian. Pastikan tim finance dan tax perusahaan Anda:
- Menghitung kembali proyeksi pajak sebelum membatalkan atau membetulkan SPT.
- Memeriksa riwayat setoran riil dan SK Pengembalian (SKPPKP/SKPLB) langsung di Portal Wajib Pajak.
- Berkonsultasi dengan konsultan pajak terpercaya untuk memitigasi risiko pembatalan fasilitas angsuran.
Perusahaan Anda butuh bantuan dalam menyesuaikan pembetulan SPT di Coretax? Inatax siap mendampingi kepatuhan perpajakan bisnis Anda secara tepat dan terukur. Hubungi tim kami sekarang!