

SKPKB Adalah: Pengertian, Penyebab, Sanksi, dan Cara Menghadapinya
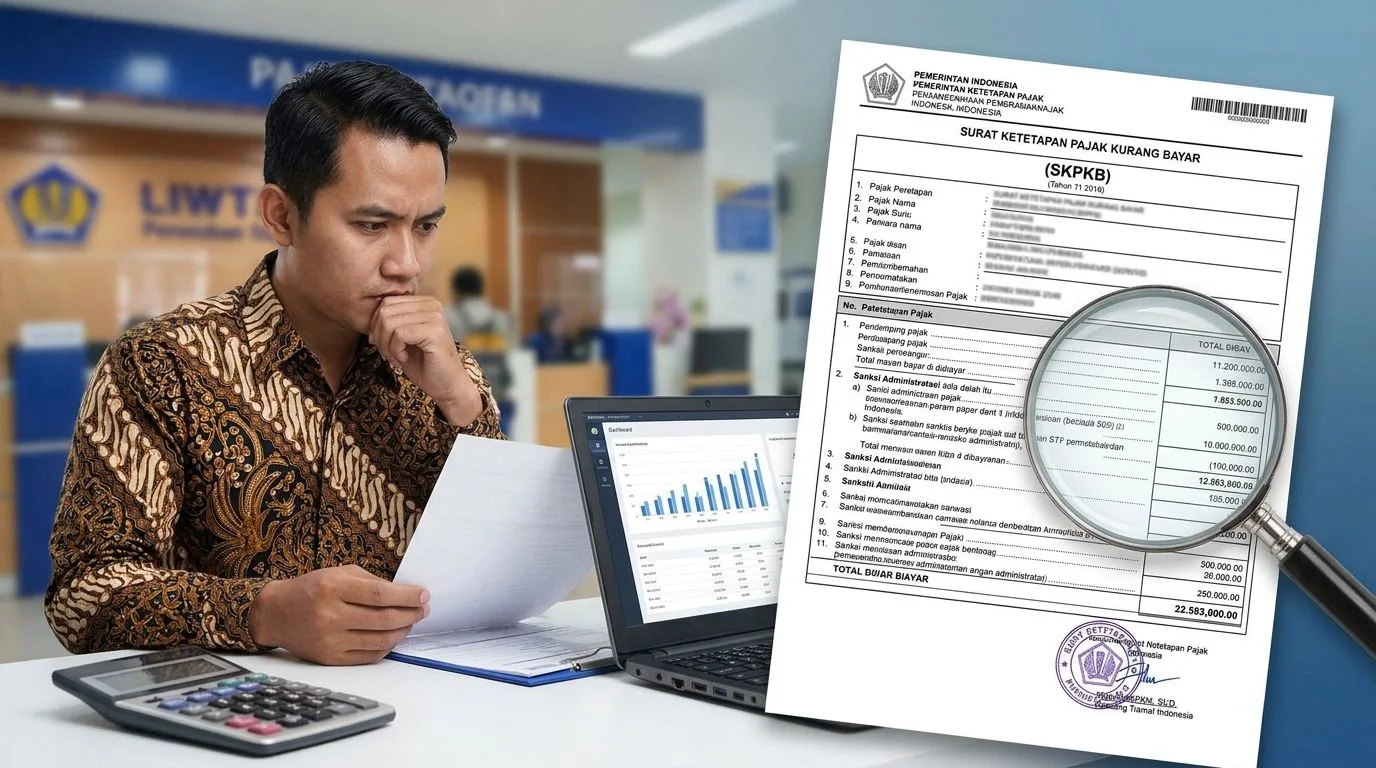
SKPKB adalah singkatan dari Surat Ketetapan Pajak Kurang Bayar, yaitu surat ketetapan pajak yang menentukan jumlah pokok pajak, kredit pajak, kekurangan pembayaran pokok pajak, sanksi administrasi, serta jumlah pajak yang masih harus dibayar oleh Wajib Pajak.
SKPKB umumnya berkaitan dengan hasil pemeriksaan atau kondisi lain yang menyebabkan terdapat pajak yang masih harus dibayar. Bagi perusahaan, penerbitan SKPKB perlu segera ditelaah karena dapat menimbulkan kewajiban pembayaran sekaligus sanksi administrasi.
Memahami penyebab SKPKB, komponen yang tercantum di dalamnya, sanksi, serta langkah yang dapat dilakukan setelah menerima SKPKB penting agar perusahaan dapat menentukan respons yang tepat.
Apa Itu SKPKB?
SKPKB atau Surat Ketetapan Pajak Kurang Bayar adalah surat ketetapan yang menetapkan adanya kekurangan pembayaran pajak oleh Wajib Pajak.
Dalam SKPKB dapat tercantum:
- Jumlah pokok pajak
- Kredit pajak
- Jumlah kekurangan pembayaran pajak
- Sanksi administrasi
- Jumlah pajak yang masih harus dibayar
SKPKB merupakan salah satu jenis surat ketetapan pajak. Selain SKPKB, terdapat SKPKBT, SKPLB, dan SKPN yang masing-masing memiliki fungsi berbeda.
Mengapa SKPKB Diterbitkan?
SKPKB dapat diterbitkan ketika berdasarkan ketentuan perpajakan terdapat pajak yang tidak atau kurang dibayar.
Salah satu kondisi yang dapat menyebabkan diterbitkannya SKPKB adalah hasil pemeriksaan yang menemukan adanya kekurangan pembayaran pajak.
Contohnya, setelah melakukan pemeriksaan, otoritas pajak menemukan bahwa terdapat transaksi atau penghasilan yang belum diperhitungkan dengan benar dalam SPT. Setelah dilakukan pengujian, ditemukan adanya pajak yang seharusnya dibayar tetapi belum atau kurang dibayar.
Beberapa kondisi yang dapat berkaitan dengan penerbitan SKPKB antara lain:
- Pajak yang terutang tidak atau kurang dibayar
- SPT tidak disampaikan sesuai ketentuan
- Hasil pemeriksaan menemukan adanya kekurangan pajak
- Pembukuan atau pencatatan tidak memenuhi ketentuan sehingga jumlah pajak yang terutang tidak dapat diketahui dengan tepat
- Terdapat kondisi lain yang memenuhi ketentuan penerbitan SKPKB
Dasar dan kondisi penerbitan SKPKB perlu dilihat berdasarkan periode pajak dan ketentuan perpajakan yang berlaku pada saat itu.
Apa Saja Sanksi dalam SKPKB?
SKPKB dapat memuat sanksi administrasi selain jumlah pokok pajak yang masih harus dibayar.
Jenis dan besarnya sanksi bergantung pada dasar penerbitan SKPKB dan ketentuan perpajakan yang berlaku. Dalam ketentuan KUP, sanksi administratif dapat berupa bunga atau kenaikan.
Untuk sanksi bunga, tarifnya tidak selalu berupa satu angka tetap sepanjang waktu. Pemerintah menetapkan tarif bunga sebagai dasar penghitungan sanksi administrasi untuk periode tertentu.
Sebagai contoh, untuk periode 1 Agustus sampai 31 Agustus 2026, tarif bunga berdasarkan Pasal 13 ayat (2) dan Pasal 13 ayat (2a) KUP ditetapkan sebesar 1,85% per bulan.
Karena tarif dapat berubah berdasarkan periode yang ditetapkan, perhitungan sanksi SKPKB perlu mengacu pada ketentuan dan tarif yang berlaku untuk kasus yang bersangkutan.
Bagaimana Cara Menghadapi SKPKB?
Menerima SKPKB tidak berarti perusahaan harus langsung menerima seluruh koreksi tanpa melakukan review. Perusahaan perlu memahami dasar penerbitan dan memastikan jumlah yang ditetapkan sesuai dengan fakta serta ketentuan perpajakan.
Beberapa langkah yang dapat dilakukan adalah:
1. Periksa Isi SKPKB
Identifikasi masa atau tahun pajak, jenis pajak, jumlah pokok pajak, kredit pajak, sanksi administrasi, dan total pajak yang masih harus dibayar.
2. Review Dasar Penerbitan
Pahami mengapa SKPKB diterbitkan dan apakah terdapat hasil pemeriksaan atau dasar lain yang menjadi landasan penerbitannya.
3. Periksa Dokumen Pendukung
Review SPT, laporan keuangan, pembukuan, faktur pajak, bukti transaksi, kontrak, rekening, dan dokumen lain yang berkaitan dengan koreksi.
4. Analisis Koreksi Pajak
Identifikasi transaksi atau pos yang menjadi dasar koreksi dan bandingkan dengan fakta transaksi serta ketentuan perpajakan yang berlaku.
5. Tentukan Langkah Berikutnya
Setelah melakukan review, perusahaan dapat menentukan apakah akan memenuhi ketetapan tersebut atau menggunakan mekanisme hukum yang tersedia apabila terdapat alasan dan dasar yang memadai.
Apakah SKPKB Bisa Diajukan Keberatan?
Dalam kondisi tertentu, Wajib Pajak dapat mengajukan keberatan terhadap SKPKB sesuai dengan ketentuan perpajakan yang berlaku.
Namun, keberatan bukan sekadar menyatakan bahwa perusahaan tidak setuju dengan hasil ketetapan. Permohonan perlu didukung alasan, argumentasi, dan dokumen yang relevan.
Karena keberatan memiliki persyaratan dan batas waktu tertentu, perusahaan perlu melakukan review segera setelah menerima SKPKB.
Apabila perusahaan mempertimbangkan keberatan, penting untuk memastikan bahwa objek yang disengketakan, dasar hukum, dokumen pendukung, dan argumentasi telah disiapkan secara tepat.
Contoh Sederhana SKPKB
Misalnya, sebuah perusahaan telah melaporkan kewajiban pajaknya dalam SPT. Setelah dilakukan pemeriksaan, ditemukan bahwa terdapat transaksi tertentu yang menurut hasil pemeriksaan seharusnya menghasilkan pajak yang lebih besar daripada yang telah dilaporkan.
Setelah dilakukan penghitungan, terdapat kekurangan pajak yang harus dibayar. Dalam kondisi tersebut, otoritas pajak dapat menerbitkan SKPKB sesuai dengan ketentuan yang berlaku.
Perusahaan kemudian perlu memeriksa:
- Apakah koreksi sesuai dengan fakta transaksi?
- Apakah dokumen pendukung sudah diperhitungkan?
- Apakah dasar hukum koreksi sudah tepat?
- Apakah perhitungan pokok pajak benar?
- Apakah sanksi administrasi dihitung sesuai ketentuan yang berlaku?
Hasil review tersebut dapat menjadi dasar untuk menentukan langkah selanjutnya.
Kapan Perusahaan Membutuhkan Konsultan Pajak?
Pendampingan profesional dapat dipertimbangkan ketika SKPKB memiliki nilai material, melibatkan transaksi kompleks, atau terdapat perbedaan pendapat mengenai dasar koreksi.
Konsultan pajak dapat membantu perusahaan melakukan:
- Review SKPKB dan dokumen pemeriksaan
- Analisis koreksi pajak
- Review bukti dan dokumen transaksi
- Analisis ketentuan perpajakan
- Penyusunan argumentasi
- Persiapan keberatan atau upaya hukum lain yang relevan
- Pendampingan dalam penyelesaian sengketa pajak
Pendampingan sejak awal juga dapat membantu perusahaan mengidentifikasi risiko dan menentukan strategi berdasarkan kondisi perkara.
FAQ Seputar SKPKB
SKPKB adalah apa?
SKPKB adalah Surat Ketetapan Pajak Kurang Bayar yang menetapkan jumlah pajak yang masih harus dibayar oleh Wajib Pajak, termasuk pokok pajak, kredit pajak, kekurangan pembayaran, dan sanksi administrasi sesuai ketentuan.
Apa penyebab diterbitkannya SKPKB?
SKPKB dapat diterbitkan ketika terdapat pajak yang tidak atau kurang dibayar, termasuk berdasarkan hasil pemeriksaan atau kondisi lain yang memenuhi ketentuan penerbitan ketetapan pajak.
Apakah SKPKB dikenakan sanksi?
SKPKB dapat memuat sanksi administrasi berupa bunga atau kenaikan, tergantung dasar penerbitan dan ketentuan yang berlaku.
Apakah SKPKB bisa diajukan keberatan?
Dalam kondisi yang memenuhi persyaratan, Wajib Pajak dapat mengajukan keberatan terhadap SKPKB sesuai ketentuan perpajakan.
Apa yang harus dilakukan setelah menerima SKPKB?
Perusahaan sebaiknya segera memeriksa dasar penerbitan, nilai koreksi, perhitungan pajak, sanksi administrasi, serta dokumen pendukung sebelum menentukan langkah selanjutnya.
Apakah sanksi SKPKB selalu menggunakan tarif bunga yang sama?
Tidak. Tarif bunga untuk sanksi administrasi ditetapkan untuk periode tertentu sehingga tarif yang berlaku perlu diperiksa berdasarkan periode dan dasar hukum yang terkait dengan SKPKB.
Konsultasikan SKPKB Perusahaan Anda dengan Inatax
Menerima SKPKB membutuhkan respons yang cepat dan terukur. Kesalahan dalam memahami dasar koreksi atau melewatkan batas waktu upaya hukum dapat memengaruhi posisi perusahaan dalam penyelesaian sengketa pajak.
Inatax membantu perusahaan melakukan review SKPKB, analisis koreksi pajak, evaluasi dokumen, penyusunan strategi, serta pendampingan dalam proses penyelesaian sengketa pajak sesuai kebutuhan.
Jika perusahaan Anda baru menerima SKPKB dan membutuhkan bantuan untuk memahami koreksi serta menentukan langkah berikutnya, konsultasikan kondisi Anda dengan tim Inatax.
Butuh Bantuan Menghadapi SKPKB?
Konsultasikan kasus Anda melalui WhatsApp:
[08118384517]
Kirim pertanyaan melalui Email:
[info@inatax.co.id]
Saat menghubungi Inatax, Anda dapat menyampaikan jenis pajak, masa atau tahun pajak, nilai SKPKB, serta tahap penanganan yang sedang berjalan agar tim dapat memahami konteks permasalahan Anda dengan lebih baik.